


2026年11月5日,星期四
九月廿七 丙午年 戊戌月 癸未日
个人异地开户,跨地区银行账户开立要求
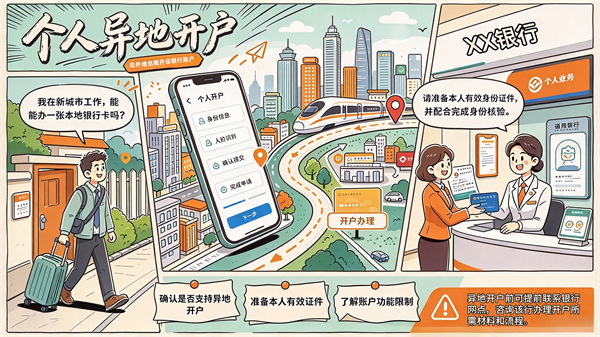
不少外出务工、异地求学、异地定居的群众,会有在非户籍地开立个人银行卡的需求。异地开户有一套明确的办理规则,弄清相关规定,有助于大家提前做好准备,顺畅办理业务。
异地开户的基本权限
按照监管规则,自然人可以根据自身需要在异地开立个人银行结算账户。和本地开户一致,异地柜面核验身份后,可以开立Ⅰ、Ⅱ、Ⅲ类账户;自助机具、电子渠道开户,同样遵循账户分类对应的开立限制。同时沿用账户总量规则:同一家商业银行,一个客户仅可开立一个Ⅰ类户。如果已经在这家银行持有Ⅰ类账户,异地再次申请开户,一般只能开立Ⅱ、Ⅲ类账户。
开户的核实原则与材料要求
银行开展异地开户通常遵循风险为本、差异化尽职调查的原则,落实“了解你的客户”要求,兼顾开户便利与账户风险防控,不会一刀切向所有申请人索要居住证、工作证明等辅助材料,不提出超出核实必要的材料要求。如果银行结合情形判断开户存在异常风险,决定不予开户,会做好内部复核,并向申请人说明理由。
监管鼓励银行推行简易开户服务,面向流动就业群体等客户,在风险可控前提下简化辅助证明材料,依托后台数据交叉核验信息,按照身份核实程度和账户风险等级匹配银行账户功能;后续根据尽职调查情况,可以为客户做账户功能升级。
银行也会积极利用外部有效数据交叉核实客户身份,减少对客户提供辅助身份证明材料的要求。针对老年人、行动不便人员等特殊群体,银行还可以通过向导协助、机具适老化改造、上门服务等方式,提供适配的开户服务。
开户前的实用提示
监管鼓励优先使用已有账户,不强制大家到新城市重新开立Ⅰ类账户。已有的银行卡,大多可以正常异地存取、转账、接收工资等,不必重复办卡。有异地开户计划的,办理前可以提前联系网点,咨询该行当前的核实要求,减少来回奔波。
风险提醒
异地开户同样落实实名制管理,开户时需要如实说明开户用途。不要出借、出租、出售名下银行卡,不要按照他人要求代办账户,避免账户被用于违规活动,给自己带来法律风险。
整理自:经济参考报、人民银行网站、《中国人民银行关于做好流动就业群体等个人银行账户服务工作的指导意见》等
如需转载专栏内容,请注明来源:湖南省委金融办、快乐老人报

主办单位:中共湖南省委金融委员会办公室
政府网站标识码:4300000002
地址:湖南省长沙市五一大道351号
备 案 号:湘ICP备2021016813号
邮编:410011
技术支持:湖南省政务服务和大数据中心
 湘公网安备 43010202000689号
技术支持联系电话:0731-82214159
主办单位:中共湖南省委金融委员会办公室邮编:410011
政府网站标识码:4300000002技术支持:湖南省政务服务和大数据中心
地址:湖南省长沙市五一大道351号 湘公网安备 43010202000689号
备 案 号:湘ICP备2021016813号技术支持联系电话:0731-82214159