


2026年11月2日,星期一
九月廿四 丙午年 戊戌月 庚辰日
个人账户分类,Ⅰ、Ⅱ、Ⅲ类账户功能规则
不少人手中持有多家银行的银行卡,用于接收工资、缴纳生活费用等,但很多人并不了解,个人银行结算账户分为Ⅰ、Ⅱ、Ⅲ三类,弄清三类账户的功能差异,能帮助大家合理安排资金存放,做好资金风险隔离。
账户分类制度的由来
2015年12月,中国人民银行印发《关于改进个人银行账户服务 加强账户管理的通知》(银发〔2015〕392号),首次提出个人银行结算账户分类管理机制。后续央行陆续出台配套文件,细化业务规则,在全国银行业落地实施账户分类管理。
随着线上支付快速普及,账户信息泄露、资金被盗的潜在风险随之上升。推行账户分类,核心思路就是分层管控风险:存放大额资金的账户设置严格核验要求,用于日常小额支付的账户设置交易限额。通过资金分区存放,就算小额支付账户出现信息泄露,也能把资金损失控制在较小范围内。
三类账户,各司其职
央行曾将三类银行账户比喻成3个不同资金量的钱包。
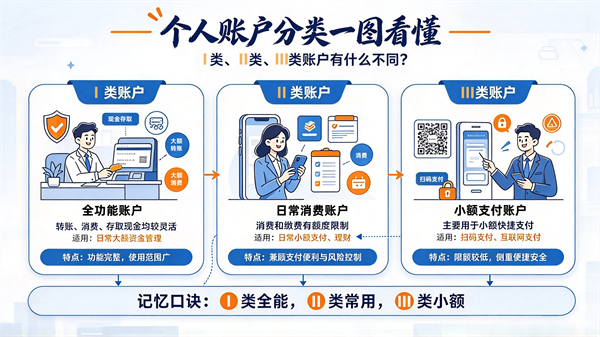
Ⅰ类户是“钱箱”,属于全功能账户。个人的工资收入等主要资金来源都存放在该账户中,安全性要求较高,主要用于现金存取、大额转账、大额消费、购买投资理财产品、公用事业缴费等。Ⅰ类户只能通过银行柜面,或是工作人员现场核验身份的智能柜员机、远程视频柜员机等自助机具办理开立。按照规则,同一客户在同一家商业银行仅能开立一个Ⅰ类户。
Ⅱ类户是“钱夹”,属于日常消费账户。个人日常刷卡消费、网络购物、网络缴费通过该账户办理,还可以购买银行的投资理财产品。柜面、自助机具、手机银行、网上银行都可开立Ⅱ类户;线上渠道开立一般需要绑定本人名下Ⅰ类账户或信用卡完成身份核验,柜面开户凭身份证件即可办理。Ⅱ类账户资金转入转出设有交易限额,使用Ⅱ类账户进行日常支付,能够和存放大额资金的Ⅰ类户相互隔离,降低资金风险。
Ⅲ类户是“零钱包”,属于小额支付账户,主要用于金额较小、频次较高的交易,多用于手机移动支付场景,开立渠道与Ⅱ类户一致。账户任一时点余额不得超过2000元,由于账户余额少、交易额度低,即便账户信息不慎泄露,风险也可控。
账户使用注意事项
第一,合理分配资金。工资、养老金等大额资金优先存放于Ⅰ类账户,谨慎将Ⅰ类账户直接绑定各类网络支付平台;线上消费、日常缴费优先使用Ⅱ类、Ⅲ类账户,实现大小资金分开管理。
第二,定期梳理名下账户。市民可以通过银行网点、手机银行查询名下账户类型,长期闲置、不再使用的银行卡,建议及时办理销户,减少潜在风险。
第三,守住账户底线。Ⅰ、Ⅱ、Ⅲ类账户均仅限本人使用,不可出租、出借、出售给他人,避免账户被不法分子利用转移资金。一旦发现账户出现异常交易,尽快联系开户银行办理管控。
整理自:新华网、环球网、人民银行网站等
如需转载专栏内容,请注明来源:湖南省委金融办、快乐老人报

主办单位:中共湖南省委金融委员会办公室
政府网站标识码:4300000002
地址:湖南省长沙市五一大道351号
备 案 号:湘ICP备2021016813号
邮编:410011
技术支持:湖南省政务服务和大数据中心
 湘公网安备 43010202000689号
技术支持联系电话:0731-82214159
主办单位:中共湖南省委金融委员会办公室邮编:410011
政府网站标识码:4300000002技术支持:湖南省政务服务和大数据中心
地址:湖南省长沙市五一大道351号 湘公网安备 43010202000689号
备 案 号:湘ICP备2021016813号技术支持联系电话:0731-82214159