


2026年11月1日,星期日
九月廿三 丙午年 戊戌月 己卯日
投资者认购储蓄国债(凭证式)规定
——《储蓄国债(凭证式)管理办法》系列解读
为加强储蓄国债(凭证式)业务管理,规范储蓄国债(凭证式)业务发展,人民银行与财政部联合发布了《储蓄国债(凭证式)管理办法》(以下简称《办法》),对储蓄国债(凭证式)的概念和范畴以及相关业务管理作出明确要求和统一规定。《办法》于2021年3月1日起施行。
【现象一览】
某期凭证式国债发售期间,业内人士普遍预期市场认购热度偏低。令人意外的是,该期国债开售次日,人民银行杭州中心支行国库部门的国债销售监测数据显示,杭州地区一家银行首日发行完成率即达100%,有市民前往网点认购时已被告知“售完”。但同期市场整体反响平淡,多数银行网点首日认购者寥寥。这一现象引起监管部门重视,通过查阅销售记录确认,该行于首发日当天,自行购入本期国债包销额度的91.25%,对外销售比例仅为8.75%。
根据国债发行相关管理规定,凭证式国债发行对象为社会公众,个人投资者认购享有优先保障权;仅发行期结束后未售完的份额,方可由承销机构持有。监管部门早已对银行国债承销行为作出明确规范,对惜售、超计划销售、委托其他机构代理销售、促销宣传履职不到位等违规行为,可视情节轻重采取责令整改、清退出国债承销团等处罚措施。
对照监管要求,该涉事银行随即落实整改,将此前自行购入的国债额度在剩余发行期内重新面向社会公众发售。
【政策解析】
《办法》所指的储蓄国债(凭证式)是指财政部在中华人民共和国境内发行,通过承销团成员面向个人投资者销售的,采用填制“中华人民共和国储蓄国债(凭证式)收款凭证”方式记录债权关系的不可流通人民币国债。
“中华人民共和国储蓄国债(凭证式)收款凭证”是储蓄国债(凭证式)的债权确认依据,是确认投资者债权的唯一合法凭证,也是承销团成员为投资者提供的交易凭证,其印制、使用和管理应当符合中国人民银行和财政部的相关规定。
《办法》共五章三十二条,包括:第一章总则;第二章基本规定;第三章业务管理;第四章发行兑付管理;第五章附则。其中:总则一章,明确了制定《办法》的目的和依据,储蓄国债(凭证式)的概念和范畴,以及人民银行及其分支机构、各级财政部门对承销团成员相关业务的监管职责;基本规定一章,规定了储蓄国债(凭证式)的发行方式、发行对象、发行面值、计息方式、销售渠道、提前兑取及还本付息方式等相关内容,规范了储蓄国债(凭证式)购买限额的设置方式和方法;业务管理一章,规定了投资者购买储蓄国债(凭证式)、提前兑取和兑取本金利息的一般情况及特殊情况的处理流程;发行兑付管理一章,设置了承销团成员在具体办理储蓄国债(凭证式)业务、销售额度管理、会计核算、缴纳发行款、手续费收取、为投资者提供相关服务等方面的原则、职责权限和禁止性规定等;附则一章,明确了《办法》的最终解释权以及《办法》的施行时间。
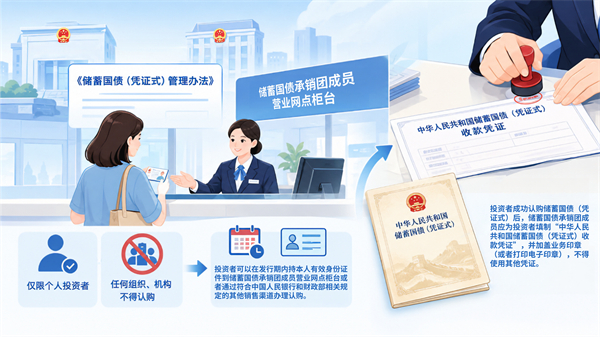
《办法》对投资者认购储蓄国债(凭证式)作出规定。储蓄国债(凭证式)发行对象仅为个人投资者,任何组织、机构不得认购。投资者可以在发行期内持本人有效身份证件到储蓄国债承销团成员营业网点柜台或者通过符合中国人民银行和财政部相关规定的其他销售渠道办理认购。
投资者成功认购储蓄国债(凭证式)后,储蓄国债承销团成员应当为投资者填制“中华人民共和国储蓄国债(凭证式)收款凭证”,并加盖业务印章(或者打印电子印章),不得使用其他凭证。
【小贴士】
《办法》填补储蓄国债(凭证式)管理制度空白,为储蓄国债(凭证式)的业务管理提供有效制度保障,有利于进一步规范储蓄国债(凭证式)业务管理,促进储蓄国债(凭证式)健康持续发展。
对于投资者个人而言,需注意储蓄国债(凭证式)发行对象仅为个人投资者,投资者配置储蓄国债应结合自身资金使用计划选择,避免使用短期资金;凭证式国债需携带身份证到承销银行柜台购买,妥善保管凭证。
整理自:人民银行网站、人民网、《钱江晚报》等
如需转载专栏内容,请注明来源:湖南省委金融办、快乐老人报

主办单位:中共湖南省委金融委员会办公室
政府网站标识码:4300000002
地址:湖南省长沙市五一大道351号
备 案 号:湘ICP备2021016813号
邮编:410011
技术支持:湖南省政务服务和大数据中心
 湘公网安备 43010202000689号
技术支持联系电话:0731-82214159
主办单位:中共湖南省委金融委员会办公室邮编:410011
政府网站标识码:4300000002技术支持:湖南省政务服务和大数据中心
地址:湖南省长沙市五一大道351号 湘公网安备 43010202000689号
备 案 号:湘ICP备2021016813号技术支持联系电话:0731-82214159