


2026年10月11日,星期日
九月初二 丙午年 戊戌月 戊午日
偿付限额以上存款是否有安全保障
——《存款保险条例》系列解读
自2015年《存款保险条例》(以下简称《条例》)施行以来,我国存款保险制度已走过十余年历程。从建立金融安全网“三大支柱”之一到参与化解区域性银行风险、推动高风险机构有序退出,该制度在防范系统性风险、守护百姓“钱袋子”方面发挥了关键作用。
【案例一览】
作为国家金融安全网的重要组成部分,存款保险制度经历了从设立初期的制度探索到在多起风险处置中发挥实质作用的过程,已成为防范系统性金融风险的重要“安全阀”。
在存款人视角下,这一制度变得愈发可感可知。“我在银行门口经常看到一个绿色牌子,上面写着‘存款保险’,还有‘最高赔付50万元’的字样。”北京市民李先生表示,他最近去办理定期存款业务时,工作人员主动递上一份宣传折页,“看完我就放心多了,原来国家给我们的存款兜了底。”
中国人民银行数据显示,我国所有吸收存款的银行业金融机构(以下简称“投保机构”)都要参加存款保险,截至2026年6月末,共有2912家投保机构。制度实施以来,存款保险50万元的偿付限额始终能为99%以上的存款人提供全额保障,处于国际较高水平。
【政策解析】
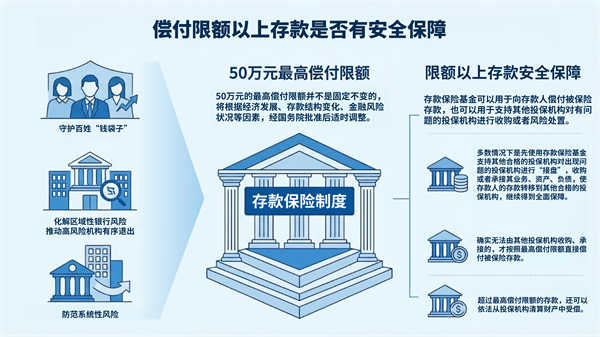
确定存款保险的最高偿付限额,既要充分保护存款人利益,又要有效防范道德风险。从国际上看,最高偿付限额一般为人均国内生产总值(GDP)的2至5倍。《条例》规定的50万元的最高偿付限额,是中国人民银行会同有关方面根据我国的存款规模、结构等因素,并考虑我国居民储蓄意愿较强、储蓄存款承担一定社会保障功能的实际情况,经反复测算后提出的,这一数字约为2013年我国人均GDP的12倍,高于世界多数国家的保障水平,能够为99.63%的存款人提供全额保护。同时,这个限额并不是固定不变的,将根据经济发展、存款结构变化、金融风险状况等因素,经国务院批准后适时调整。
需要特别说明的是,实行限额偿付,并不意味着限额以上存款就没有安全保障了。按照《条例》的规定,存款保险基金可以用于向存款人偿付被保险存款,也可以用于支持其他投保机构对有问题的投保机构进行收购或者风险处置。从已建立存款保险制度的国家和地区的经验看,多数情况下是先使用存款保险基金支持其他合格的投保机构对出现问题的投保机构进行“接盘”,收购或者承接其业务、资产、负债,使存款人的存款转移到其他合格的投保机构,继续得到全面保障。确实无法由其他投保机构收购、承接的,才按照最高偿付限额直接偿付被保险存款。此外,超过最高偿付限额的存款,还可以依法从投保机构清算财产中受偿。
【小贴士】
存款保险不是商业保险,是国家以立法形式保障存款人的存款安全的制度保障。存款保险保费由银行交纳,储户不需要承担任何费用。如果发生《条例》规定的偿付情形,存款保险基金管理机构会在7个工作日内,按照最高偿付限额50万元的要求足额偿付。超出最高偿付限额的部分,依法从投保机构清算财产中受偿。遇到涉及存款和银行的信息,请认准银行网点悬挂的存款保险标识,以官方公告为准,不信谣、不传谣。
整理自:中国政府法制信息网、经济参考网、《证券时报》等
如需转载专栏内容,请注明来源:湖南省委金融办、快乐老人报

主办单位:中共湖南省委金融委员会办公室
政府网站标识码:4300000002
地址:湖南省长沙市五一大道351号
备 案 号:湘ICP备2021016813号
邮编:410011
技术支持:湖南省政务服务和大数据中心
 湘公网安备 43010202000689号
技术支持联系电话:0731-82214159
主办单位:中共湖南省委金融委员会办公室邮编:410011
政府网站标识码:4300000002技术支持:湖南省政务服务和大数据中心
地址:湖南省长沙市五一大道351号 湘公网安备 43010202000689号
备 案 号:湘ICP备2021016813号技术支持联系电话:0731-82214159