


2026年10月4日,星期日
八月廿四 丙午年 丁酉月 辛亥日
存款保险保障范围与保费缴纳规则
——《存款保险条例》系列解读
2015年5月1日,《存款保险条例》(以下简称《条例》)施行,标志着我国存款保险制度正式建立。建立存款保险制度,有利于维护公众对我国银行体系的信心,进一步理顺政府和市场的关系,深化金融改革,维护金融稳定,促进我国金融体系健康发展。《存款保险条例》的出台,为建立和规范存款保险制度提供了明确的依据。
【案例一览】
存款保险制度历经多起实战考验,特别是在包商银行、辽阳农商行等风险处置事件中发挥了核心作用。2019年包商银行暴露出严重信用风险后,由中国人民银行与原银保监会联合接管,并由存款保险基金提供资金支持,依法对5000万元以下债权实现全额保障,大额债权保障比例接近90%。风险处置期间,相关金融服务未中断,包商银行业务由新设立的蒙商银行等机构承接。
【政策解析】
我国存款保险制度早在设立之初就明确,存款保险基金不是单纯的出纳或者“付款箱”。从职能定位看,存款保险基金具有风险监测、早期纠正、风险处置等职能,这不仅有利于保障存款保险基金自身的安全,也利于防范化解金融风险。
存款保险的保障范围是什么?
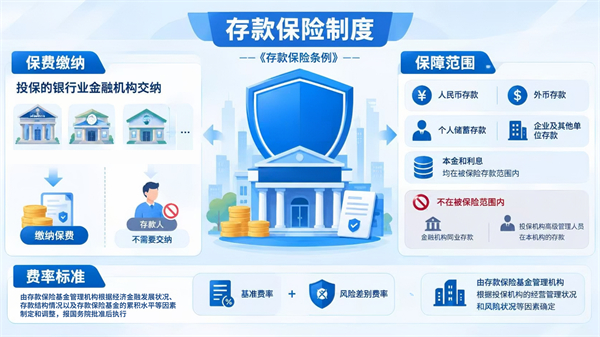
为有效保障存款人的利益,保证存款保险制度的公平性和合理性,促进银行业公平竞争,《条例》规定的存款保险具有强制性。在我国境内设立的吸收存款的银行业金融机构,包括商业银行(含外商独资银行和中外合资银行)、农村合作银行、农村信用合作社等,都应当参加存款保险。同时,参照国际惯例,规定外国银行在中国的不具有法人资格的分支机构以及中资银行海外分支机构的存款原则上不纳入存款保险,但我国与其他国家或者地区之间对存款保险制度另有安排的除外。
从存款保险覆盖的范围看,既包括人民币存款,也包括外币存款;既包括个人储蓄存款,也包括企业及其他单位存款;本金和利息都属于被保险存款的范围。但金融机构同业存款、投保机构高级管理人员在本机构的存款,不在被保险范围之内,这主要是为了更好地发挥市场机制的约束作用,防范道德风险。这也是国际通行做法。
存款保险的保费谁来交,按什么标准交?
存款保险的保费由投保的银行业金融机构交纳,存款人不需要交纳。存款保险实行基准费率与风险差别费率相结合的制度。费率标准由存款保险基金管理机构根据经济金融发展状况、存款结构情况以及存款保险基金的累积水平等因素制定和调整,报国务院批准后执行。各投保机构的适用费率,则由存款保险基金管理机构根据投保机构的经营管理状况和风险状况等因素确定。实行基准费率和风险差别费率相结合的费率制度,有利于促进公平竞争,形成正向激励,强化对投保机构的市场约束,促使其审慎经营,健康发展。综合考虑国际经验、金融机构承受能力和风险处置需要等因素,我国存款保险费率水平将低于绝大多数国家存款保险制度起步时的水平以及现行水平。
【小贴士】
业内专家表示,我国存款保险制度在设计之初全面考虑了我国实际需要并充分借鉴国际正反两方面经验教训,采取了“风险最小化”模式,以行政法规形式赋予存款保险基金管理机构在风险防范、化解、处置中的必要职能,实践也充分证明了这一设计的科学性。存款保险制度的推出,增强了民众对我国金融机构的信心,进而起到了促进我国金融机构健康发展的作用。
存款保险制度是保护存款人权益的重要措施,《条例》明确规定,储户不需要支付任何费用,即可享有存款保险提供的保障。对于消费者个人而言,谨记存款保险不需要储户支付保费或手续费,一定要提高警惕,面对陌生来电,不轻信,不汇款,谨防上当受骗。不要把银行卡号、密码、短信验证码及身份证号码告知陌生人或者输入至不明链接中,保护好个人信息安全。
整理自:《证券时报》、国家金融监督管理总局等
如需转载专栏内容,请注明来源:湖南省委金融办、快乐老人报

主办单位:中共湖南省委金融委员会办公室
政府网站标识码:4300000002
地址:湖南省长沙市五一大道351号
备 案 号:湘ICP备2021016813号
邮编:410011
技术支持:湖南省政务服务和大数据中心
 湘公网安备 43010202000689号
技术支持联系电话:0731-82214159
主办单位:中共湖南省委金融委员会办公室邮编:410011
政府网站标识码:4300000002技术支持:湖南省政务服务和大数据中心
地址:湖南省长沙市五一大道351号 湘公网安备 43010202000689号
备 案 号:湘ICP备2021016813号技术支持联系电话:0731-82214159