


2026年10月1日,星期四
八月廿一 丙午年 丁酉月 戊申日
特定养老储蓄,养老的专项储蓄存款
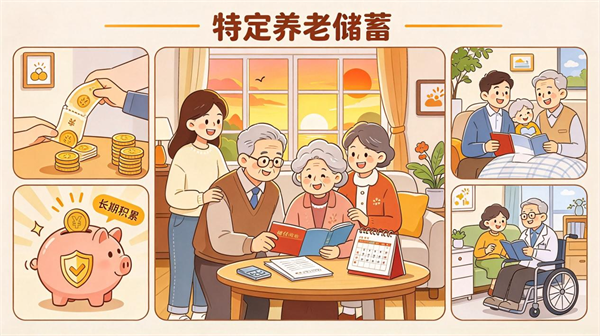
随着大众养老储备意识不断提升,第三支柱养老金融产品持续丰富。立足我国公众储蓄偏好,特定养老储蓄试点应运而生,助力满足群众多样化的养老储备需求。
什么是特定养老储蓄
特定养老储蓄,是由商业银行专门为满足居民养老需求而设计推出的储蓄存款产品。2022年7月,原银保监会和央行发布《关于开展特定养老储蓄试点工作的通知》,自2022年11月20日起,由工商银行、农业银行、中国银行和建设银行在合肥、广州、成都、西安和青岛市开展特定养老储蓄试点,储户在单家试点银行特定养老储蓄产品存款本金上限为50万元,单家银行试点规模不超过100亿元。
产品主要特点
与一般性存款相比,特定养老储蓄具备以下特点:
一是普惠大众。特定养老储蓄产品起存金额低,零存整取起存金额为5元人民币、整存整取起存金额为50元人民币、整存零取起存金额为1000元人民币。
二是存期多样。特定养老储蓄产品涵盖5年、10年、15年和20年四个期限,可满足个人客户中长期的多样性养老需求。
三是方式灵活。特定养老储蓄产品包括整存整取、零存整取和整存零取三种方式,可以整笔存入一次性支取,也可以每月存入一次性支取,还可以整笔存入分次支取。为了满足个人客户提前用款需求,特定养老储蓄产品支持提前支取。
四是本息保障。特定养老储蓄产品属于定期储蓄存款,利率较一般存款产品有优势,到期支取时,每五年根据产品利率调整情况重新定价计息;提前支取时,满五年倍数的部分,按开户日五年期普通存款挂牌利率计息,收益相对稳定。
办理渠道与适用人群
特定养老储蓄产品须同时满足储户年满55周岁、产品期满两个条件,才可办理到期支取;未达到年龄或未到期支取,均按照提前支取条款处理。签约不同存期产品有对应的最低年龄要求:5年期产品须年满50周岁,10年期产品须年满45周岁,15年期产品须年满40周岁,20年期产品须年满35周岁。
符合条件的储户,需持试点地区签发的本人身份证件到试点地区银行网点柜台办理;后续查询、支取、销户、零存整取续存时,可通过营业网点柜台、智能终端、网上银行、手机银行等渠道操作。
该产品适合风险偏好保守、有长期养老储备规划的储户,可作为个人养老资金的补充配置,与基本养老保险、企业年金相互配合,丰富个人养老资金储备体系。
特别提示
特定养老储蓄是长期存款产品,资金锁定周期较长,需要结合自身资金规划选择存期。单家银行本金上限为50万元,整存整取、整存零取、零存整取三种类型产品合并计算。办理前仔细阅读产品协议,了解支取、计息相关约定,理性规划养老资金安排。
需要注意的是,该产品目前仍处在试点阶段,仅在合肥、广州、成都、西安、青岛五个城市开展业务,湖南暂未纳入试点范围。根据国家金融监督管理总局2025年3月发布的《银行业保险业养老金融高质量发展实施方案》,我国将稳步推进特定养老储蓄试点业务发展,本地居民可持续关注后续政策动态。
整理自:金融监管总局、央视新闻、新华社、经济日报 、《中国证券报》等
如需转载专栏内容,请注明来源:湖南省委金融办、快乐老人报

主办单位:中共湖南省委金融委员会办公室
政府网站标识码:4300000002
地址:湖南省长沙市五一大道351号
备 案 号:湘ICP备2021016813号
邮编:410011
技术支持:湖南省政务服务和大数据中心
 湘公网安备 43010202000689号
技术支持联系电话:0731-82214159
主办单位:中共湖南省委金融委员会办公室邮编:410011
政府网站标识码:4300000002技术支持:湖南省政务服务和大数据中心
地址:湖南省长沙市五一大道351号 湘公网安备 43010202000689号
备 案 号:湘ICP备2021016813号技术支持联系电话:0731-82214159