


2026年9月20日,星期日
八月初十 丙午年 丁酉月 丁酉日
强化一年期以上人身险产品信披管理
——《一年期以上人身保险产品信息披露规则》系列解读
2023年1月,原银保监会发布《一年期以上人身保险产品信息披露规则》(以下简称《规则》),作为《人身保险产品信息披露管理办法》的配套文件,《规则》通过明确各类型人身保险产品信息披露的具体要求,全面规范保险公司产品信息披露行为,加大公司信息披露力度,不断提升保险产品的透明度,保护消费者的合法权益。
【案例一览】
“本产品的最高演示利率可达到6%。”很多保险代理人在销售保险产品时会这样强调。然而,能否达到这个收益,销售人员却避而不谈。当消费者购买后发现有的年度分红还不到2%时,就可能会引发消费纠纷。
从监管部门开出的罚单来看,人身险的销售问题主要表现为销售误导、给予投保人合同外利益等。比如2022年12月,泰康人寿新疆阿克苏中心支公司被责令改正、警告并罚款26万元,违法违规行为包括产品说明会课件管理不到位,含有误导性内容等。行政处罚信息显示,2021年3月至2022年6月,该公司自制某款产品的产说会课件7个,其中5个课件中含有将保险产品的分红率、结算利率等比率性指标,与银行存款利率、国债利率等其他金融产品收益率进行简单对比的内容。
【政策解析】
《规则》共八章三十二条,对普通型、分红型、万能型、投资连结型和其他一年期以上人身险产品的产品说明书、公开披露信息、回访等方面进行了规范。
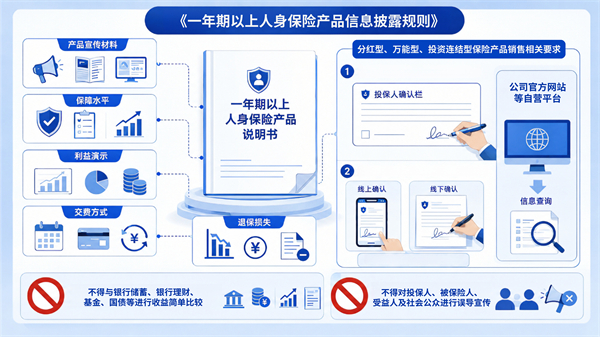
《规则》明确,保险公司一年期以上人身保险产品均应制定产品说明书,同时按照设计类型,对产品宣传材料、保障水平、利益演示等内容进行详细披露,充分揭示产品的长期属性和各类风险特征,并明示交费方式、退保损失等产品关键内容。
例如,《规则》第六条规定:“保险公司销售普通型、分红型、万能型、投资连结型保险产品,不得与银行储蓄、银行理财、基金、国债等进行收益简单比较,也不得对投保人、被保险人、受益人及社会公众进行误导宣传。”
针对分红型、万能型、投资连结型保险产品销售,《规则》明确,保险所提供的投保单应当包含投保人确认栏,由投保人通过线上或者线下形式,全文抄录或者其他方式录入相关语句,并签字确认;在公司官方网站等自营平台为投保人提供信息查询路径;同时,不得与银行储蓄、银行理财、基金、国债等进行收益简单比较,不得对投保人、被保险人、受益人及社会公众进行误导宣传。
【小贴士】
《规则》的出台,有助于促进保险行业更加规范化发展。尤其保险产品的信息变得更加透明以后,对保险从业者的专业素质要求更高,不能适应新规则或者不能提升自身专业素质的保险营销人员可能被快速淘汰。
对于消费者而言,需在购买保险时,要仔细阅读合同文本,重点关注保险责任、责任免除、保费缴纳、犹豫期和犹豫期权益、犹豫期后退保损失、保险理赔等内容,注意防范营销过程中混淆和模糊保险责任、夸大保险责任等不实宣传风险,避免被片面宣传误导,保护自身的合法权益。
整理自:国家金融监督管理总局、每日经济新闻、中国经营网、《证券时报》《人民日报》《新快报》、21世纪经济报道等
如需转载专栏内容,请注明来源:湖南省委金融办、快乐老人报

主办单位:中共湖南省委金融委员会办公室
政府网站标识码:4300000002
地址:湖南省长沙市五一大道351号
备 案 号:湘ICP备2021016813号
邮编:410011
技术支持:湖南省政务服务和大数据中心
 湘公网安备 43010202000689号
技术支持联系电话:0731-82214159
主办单位:中共湖南省委金融委员会办公室邮编:410011
政府网站标识码:4300000002技术支持:湖南省政务服务和大数据中心
地址:湖南省长沙市五一大道351号 湘公网安备 43010202000689号
备 案 号:湘ICP备2021016813号技术支持联系电话:0731-82214159